
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
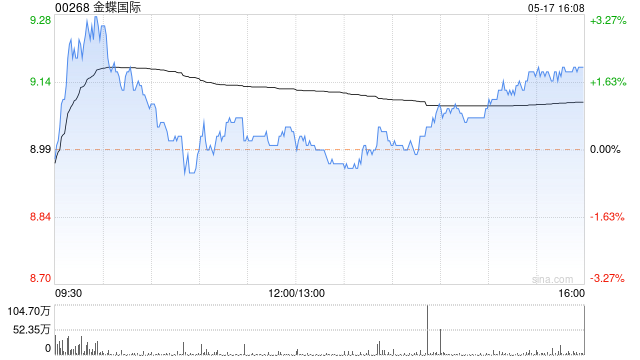
瑞银发布研报称,金蝶国际(00268)基本面持续改善,评级由“中性”升至“买入”,目标价由9.7港元微升至9.8港元,主要认为公司在历经多年订阅制转型后,将持续受益于营运杠杆,而AI变现或效率提升将带来额外上行潜力。该行认为,公司凭借其公有云基础设施及庞大客户基础,有望把握新兴AI需求。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
嘉多网配资提示:文章来自网络,不代表本站观点。


